تعداد دفعات استفاده از بیمه بدنه، چند بار در یک سال است؟
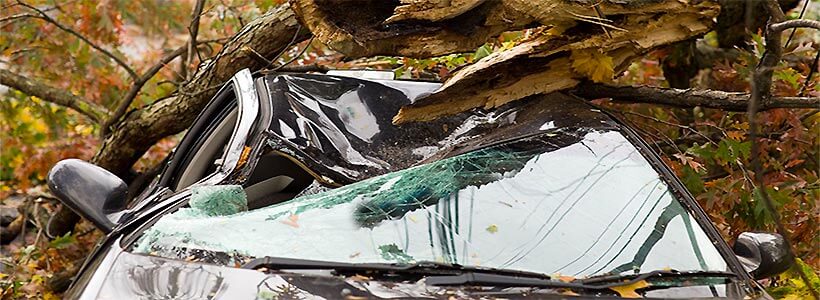
تعداد دفعات استفاده از بیمه بدنه فقط به شیوه رانندگی و سرعت خودرو محدود نمیشود و عواملی مانند شرایط مسیر و حوادث پیشبینینشده نیز در آن مؤثرند. اما آیا میتوان در طول یک سال چند بار از بیمه بدنه خسارت دریافت کرد و استفاده مجدد از بیمهنامه هزینهای دارد؟ در ادامه، محدودیتهای دریافت خسارت و شرایط استفاده چندباره از بیمه بدنه را بررسی میکنیم.
بیمه بدنه برخلاف بیمه شخص ثالث یک بیمه اجباری نیست اما همیشه استقبال از آن زیاد است. این موضوع دلایل مختلفی دارد که مهمترین آنها میتواند افزایش هزینهها جهت تأمین خسارت تصادفات باشد. اگر در یک تصادف فردی مقصر اعلام شود، بیمه شخص ثالث فقط خسارت وسیله نقلیه مقابل را پرداخت میکند. در این حالت اگر خسارت سنگینی به خودروی شما وارد شده باشد، جبران آن بدون استفاده از بیمه بدنه بسیار سخت است.
چرا خرید بیمه بدنه ضروری است؟
در سالهای اخیر با توجه به افزایش نرخ تورم و دلار، هزینه خرید قطعات و تعمیرات خودرو به شدت افزایش پیدا کرده است. اگر روزی شخصی دچار حادثه شود، پرداخت یک خسارت سنگین به صورت یک جا بسیار دشوار است. بهعلاوه اگر شما خودروی گران قیمتی دارید، حتی اگر در یک تصادف مقصر هم نباشید، بیمه شخص ثالث طرف مقابل خسارت خودروی نامتعارف را به طور کامل پرداخت نمیکند. در چنین شرایطی میتوانید از استفاده همزمان از بیمه بدنه و بیمه شخص ثالث بهرهمند شوید یا خودتان باقی هزینهها را پرداخت کنید که احتمالاً خیلی هم سنگین خواهد بود.

برای مشاهده قیمت بیمه بدنه 1405 کلیک کنید.
تعداد دفعات مجاز استفاده از بیمه بدنه در یک سال چقدر است؟
از بیمه بدنه چند بار میشه استفاده کرد؟ افرادی که بیمه بدنه خریداری میکنند، بدون محدودیت میتوانند از بیمه خسارت دریافت کنند. هیچ محدودیتی در تعداد دفعات استفاده از بیمه بدنه وجود ندارد، فقط در استفاده از بیمه بدنه برای بار اول، مبلغی تحت عنوان جریمه بر روی فرانشیز بیمه بدنه افزوده میشود. این مبلغ به صورت پلکانی با هر خسارت افزایش پیدا میکند.
بیمه بدنه چند درصد خسارت را می دهد؟
تمام فرانشیزهای بیمه بدنه، مرتبط با تعداد دفعات استفاده از بیمه بدنه به شرح زیر است:
- اعمال خسارت: اولین بار: 10%، دومین بار: 20%، سومین بار و بیشتر: 30%
- آتش سوزی و حادثه خودرو: اولین بار: 10%، دومین بار و بیشتر: 20%
- سرقت کلی خودرو: 20%
- بلایای طبیعی: 20%
- واژگونی خودرو: 10%
- شکست شیشه: 10%
- کشیدن میخ روی بدنه خودرو: 10%
فرانشیز خسارت دوم و سوم بهترتیب ۲۰٪ و ۳۰٪ است؛ بنابراین، با افزایش تعداد دفعات دریافت خسارت، سهم بیمهگزار از هزینه تعمیرات نیز افزایش مییابد.
در صورت سرقت کلی خودرو، اگر وسیله نقلیه پس از ۶۰ روز پیگیری نیروی انتظامی پیدا نشود، بیمه سرقت خودرو خسارت را پس از کسر فرانشیز ۲۰درصدی پرداخت میکند؛ یعنی حداکثر ۸۰٪ ارزش خودرو به بیمهگزار پرداخت میشود.
برخی شرایط نیز میتوانند فرانشیز را افزایش دهند. براساس قوانین بیمه بدنه، اگر راننده کمتر از ۲۵ سال داشته باشد یا کمتر از ۳ سال از دریافت گواهینامه او گذشته باشد، ۱۰٪ به فرانشیز اضافه میشود. از طرف دیگر، اگر بیمهگزار در حادثه منجر به دریافت خسارت اول مقصر نباشد، فرانشیز طبق قوانین بیمه مرکزی به ۵٪ کاهش مییابد. این کاهش فقط برای نخستین بار استفاده از بیمه بدنه اعمال میشود.
برای دریافت خسارت در دفعات بیشتر، ارائه مدارک کامل حادثه اهمیت دارد. در صورت استفاده بیش از سه بار از بیمهنامه در یک سال، جبران خسارت بیمه بدنه با کروکی امکانپذیر است.
تخفیف بیمه بدنه برای مشتریان قانونمند
در مقابل جریمه خسارات دوم به بعد، برای تشویق مردم به رانندگی قانونمند و کاهش حوادث جادهای، مبلغی تحت عنوان تخفیف بیمه بدنه از حق بیمه کسر میگردد. این کار علاوهبر تشویق مردم به رانندگی بهتر، موجب انگیزه بیشتر جهت خرید بیمه بدنه خودرو هم میشود.
تخفیفات در صورت صفر بودن تعداد دفعات استفاده از بیمه بدنه به شکل زیر محاسبه میشود:
- یک سال عدم استفاده از بیمه بدنه: 25% تخفیف
- دو سال عدم استفاده از بیمه بدنه: 35% تخفیف
- سه سال عدم استفاده از بیمه بدنه: 45% تخفیف
- چهار سال و بیشتر عدم استفاده از بیمه بدنه: 60% تخفیف
البته میزان تخفیفات در شرکتهای مختلف متفاوت است و امکان دارد تا 70 درصد هم ادامه داشته باشد.

بیمه بدنه چه حوادثی را پوشش میدهد؟
پوششهای بیمه بدنه به دو دسته اصلی و اضافی تقسیم میشوند:
پوششهای اصلی:
-
سرقت کلی خودرو
-
خسارت ناشی از تصادف
-
خسارت ناشی از آتشسوزی، انفجار و صاعقه
-
خسارت واردشده به لاستیک و چرخ خودرو طبق شرایط بیمهنامه
پوششهای اضافی یا اختیاری:
-
پوشش کشیدن میخ که فقط برخی شرکتهای بیمه آن را ارائه میکنند
-
پوشش حذف فرانشیز
انتخاب پوششهای اضافی، مبلغ حق بیمه را افزایش میدهد؛ اما دامنه جبران خسارت را گستردهتر میکند و در صورت وقوع حادثه، هزینه کمتری بر عهده مالک خودرو باقی میگذارد. شرایط و سقف تعهد هر پوشش نیز ممکن است در شرکتهای بیمه متفاوت باشد.
بیمه بدنه؛ بدون محدودیت پرداخت خسارت
در این مقاله بررسی کردیم که تعداد دفعات استفاده از بیمه بدنه در دوره یکساله محدودیت مشخصی ندارد؛ اما با افزایش دفعات دریافت خسارت، میزان فرانشیز نیز بیشتر میشود. این بیمه برای جبران خسارت خودروهای گرانقیمت و خودروهای متعارف کاربرد دارد.
اگر خسارت واردشده ناچیز است، بهتر است هزینه تعمیر را با مبلغ خسارت قابلپرداخت، میزان فرانشیز و تخفیف عدم خسارتی که از بین میرود مقایسه کنید. در برخی موارد، استفادهنکردن از بیمه بدنه برای خسارتهای جزئی از نظر مالی بهصرفهتر است.
برای آشنایی بیشتر با شرایط و پوششهای این بیمهنامه، میتوانید راهنمای بیمه بدنه و نکات خرید بیمه بدنه را مطالعه کنید. اگر درباره تعداد دفعات دریافت خسارت سؤالی دارید، آن را در بخش دیدگاهها بنویسید تا کارشناسان بیمهداتکام پاسخ دهند.

استفاده از تخفیف بیمه بهتر است یا دریافت خسارت؟

بسته به میزان خسارت این موضوع فرق میکند. اگر خسارت سنگین باشد، بهتر است از بیمه استفاده کرد.
برای دفعات سوم به بعد، مشکلی برای دریافت خسارت وجود ندارد؟
آیا سرقت خودرو هم شامل جریمه فرانشیز میشود؟
از بیمه بدنه چند بار میشود استفاده کرد؟

سلام
مبلغ ۵۶ میلیون تومان در خسارت دوم بیمه بدنه ایران برای من لحاظ کرد اما هنگام واریز ۳۷ میلیون تومان واریز شد خسارت دومی بود که بیمه بدنه میگرفتم محاسبه به چه صورت است راهنمایی کنید لطفاً
کاربر گرامی، طبق ارقام شما، بین مبلغ اعلامی ۵۶ میلیون و واریزی ۳۷ میلیون تومان، ۱۹ میلیون تومان اختلاف وجود دارد؛ اما صرفاً با توجه به خسارت دوم، علت و نحوه محاسبه نهایی مشخص نمیشود. جدول محاسبه خسارت و حواله را از بیمه ایران دریافت کنید و بخواهید کسورات و مبنای پرداخت ۳۷ میلیون تومان را کتبی اعلام کنند.
با عرض سلام بیمه بدنه خودروی من موقع تولیداز طرف کارخانه 30 ماهه صادر شده درسال اول هیچ تصادفی نداشتم سال دوم دوبار تصادف کردم هردو خسارت را بدون کروکی پلیس با فرانشیز 10 و 20 درصد فرانشیز دریافت کردم هنوز سال دوم تمام نشده تصادف سوم کردم گویا اگر برای دریافت خسارت مراجعه کنم غیر از این که 30%فرانشیز بایدپرداخت کنم به لیست سیاه میروم و دیگه خودروی من بیمه بدنه نمیکنند
چکارکنم ؟
کاربر گرامی، برای استفاده از بیمه بدنه معمولاً سقف ثابتی برای تعداد دفعات خسارت وجود ندارد؛ محدودیت اصلی، تمامشدن سقف تعهد بیمهنامه است. فرانشیز خسارت سوم باید طبق شرایط بیمهنامه شما محاسبه شود و صرفاً از روی تعداد تصادفها نمیتوان ۳۰ درصد را قطعی دانست. ادعای قرارگرفتن خودرو در «لیست سیاه» نیز بدون بررسی ضوابط شرکت بیمه قابل تأیید نیست؛ پیش از تشکیل پرونده، درصد فرانشیز و امکان پرداخت خسارت را کتبی از شرکت بیمه استعلام کنید.
کاربر گرامی، ثبت خسارت سوم لزوماً بهمعنای رد شدن یا قرار گرفتن در فهرست محرومیت نیست؛ ملاک، شرایط بیمهنامه و سقف تعهدات آن است. اگر بیمهنامه شما برای خسارت سوم فرانشیز ۳۰درصد تعیین کرده باشد، پرداخت پس از کسر همین فرانشیز و در محدوده سقف تعهد انجام میشود. درباره خسارت بدون کروکی نیز ممکن است محدودیت قراردادی وجود داشته باشد؛ مبنای «لیست سیاه» را بهصورت کتبی از شرکت بیمه بخواهید و در صورت ابهام از بیمه مرکزی استعلام کنید.
کاربر گرامی، ثبت خسارت سوم بهخودیخود ممنوع نیست؛ در برخی بیمهنامهها برای خسارت سوم فرانشیز ۳۰درصدی اعمال میشود، اما درصد دقیق به شرایط بیمهنامه و نوع حادثه بستگی دارد. ادعای قرارگرفتن خودکار در «لیست سیاه» و بیمهنشدن خودرو قطعی نیست و باید از شرکت بیمه بهصورت کتبی درباره اثر این خسارت بر تمدید پاسخ بگیرید. پیش از تعمیر، با شماره بیمهنامه و سوابق دو خسارت به واحد خسارت مراجعه کنید و شرایط پذیرش خسارت سوم و مدارک لازم، ازجمله گزارش یا کروکی، را کتبی بپرسید.
کاربر گرامی، در بیمه بدنه معمولاً محدودیت ثابتی برای تعداد دفعات دریافت خسارت وجود ندارد؛ اما سقف تعهد بیمهنامه پس از هر پرداخت کاهش مییابد و شرایط خسارتهای بدون کروکی باید طبق بیمهنامه بررسی شود. فرانشیز خسارت سوم ممکن است طبق جدول فرانشیز بیمهنامه افزایش یابد، اما قرارگرفتن خودرو در «لیست سیاه» قاعده عمومی و قطعی نیست و به ضوابط شرکت بیمه و سابقه خسارت بستگی دارد. پیش از صرفنظرکردن از خسارت، از شعبه یا واحد خسارت شرکت بخواهید میزان فرانشیز، سقف باقیمانده تعهد و دلیل کتبی محدودیت احتمالی برای تمدید را بر اساس شماره بیمهنامه اعلام کند.
کاربر گرامی، تعداد دفعات استفاده از بیمه بدنه عدد ثابتی برای همه بیمهنامهها نیست و باید شرایط بیمهنامه شما بررسی شود. محدودیت یکبار در سال ممکن است برای برخی حوادث طبیعی درج شده باشد؛ اگر چنین شرطی در بیمهنامه نیامده باشد، امکان اعتراض وجود دارد. فرانشیز ۳۰درصدی نیز فقط در صورت درج یا اعمال طبق شرایط بیمهنامه قابل مطالبه است و صرفاً از این توضیحات، قرارگرفتن خودرو در «لیست سیاه» قطعی نیست. درخواست خسارت را ثبت کنید و علت رد یا میزان فرانشیز را کتبی از بیمهگر بخواهید.
کاربر گرامی، تعداد دفعات دریافت خسارت بیمه بدنه بهطور کلی محدود به سه بار نیست؛ اما پرداخت خسارت تا سقف تعهد یا ارزش بیمهشده ادامه دارد. برای خسارت سوم، اگر شرایط بیمهنامه شما مانند نمونه مشابه باشد، فرانشیز ۳۰درصدی اعمال میشود. صرف مراجعه برای دریافت خسارت، بهتنهایی دلیلی برای قرارگرفتن خودرو در «لیست سیاه» نیست و این موضوع را باید از شرکت بیمه و شرایط بیمهنامهتان استعلام کنید.
کاربر گرامی، اصلِ امکان اعلام خسارت سوم منتفی نیست؛ محدودیت تعداد دفعات بهتنهایی باعث پایان بیمهنامه نمیشود، اما سقف تعهدات و شرایط مندرج در بیمهنامه ملاک است. برای خسارت سوم ممکن است فرانشیز ۳۰درصد اعمال شود و چون دو خسارت قبلی را بدون کروکی گرفتهاید، شرکت بیمه میتواند برای بررسی خسارت جدید کروکی یا گزارش مرجع انتظامی بخواهد. ادعای قرارگرفتن در «لیست سیاه» و بیمهنشدن قطعی خودرو قاعده عمومی ندارد و به سیاست شرکت و سوابق خسارت بستگی دارد؛ خسارت را ثبت کنید و در صورت رد، دلیل کتبی و بند بیمهنامه را از شعبه بخواهید.
سلام….
در صورت دریافت خسارت جزئی مثلا شکستن چراغ آیا کل درصد تخفیف بیمه بدنه ازبین میرود؟ ماشین من ده سال بیمه بدنه داشته البته ظاهرا تخفیف از ۶۰ درصد بیشتر نیس…. به هر حال سال گذشته چراغ خطرش شکست و من به بیمه مراجعه کردم و تقاضای خسارت کردم…. کل مبلغ خسارت حدود دو میلیون شد…. حالا که دوباره برای تمدید بیمه بدنه رفتم شرکت اظهار کرده که درصد تخفیف بیمه صفر شده…. خوب چرا؟؟؟؟…. اگه همچین قانونی هست ( که البته ظالمانه هست) چرا در حین قرارداد به مالک اخطار نمیدن….
کاربر گرامی، با یک بار دریافت خسارت از بیمه بدنه، کل تخفیفات شما صفر میشود.
محاسبات به درستی انجام شده است.
استفاده از بیمه بدنه برای بار اول به چه صورت هستش؟
برای بار اول یک فرانشیز 10 درصدی از شما کسر میشود.
باسلام و وقتبخیر
من ماشینم بیمه بدنه ایران داره اخیرا تو سیل ماشین خسارت سنگینی خورد و ماازبیمه بدنه جهت خسارت استفاده کردیم درست سه چهارروز بعداز حادثه سیل تگرگ اومدو دوباره کلی خسارت ب ماشین زد ومادوباره رفتیم بیمه اما کارشناس بیمه گفت در حوادث طبیعی شما در سال فقط یکبار میتونید درخواست خسارت کنید آیا همچین چیزی ممکنه؟
بله؛ مریم عزیز، اظهار نظر کارشناس مربوطه صحیح است.
اما این موضوع باید در بیمهنامه شما ذکر شود. اگر این موضوع ذکر نشده باشد، میتوانید به عدم پرداخت خسارت اعتراض کنید.
سلام ، بیمه بدنه های تمام شرکت ها سقفی برای پرداخت خسارت دارند؟ یا همه آنها به میزان خسارت خودرو تمام مبلغ را پرداخت میکنند
درود. سقفی برای پرداخت خسارت در بیمه بدنه وجود ندارد. تنها مبلغی تحت عنوان فرانشیز از مبلغ خسارت کسر میشود که در قرارداد نیز ذکر شده است.
با سلام من حدود ۱۱ ساله که ماشینمو بیمه بدنه میکنم امسال تصادف کردم برای اولین بار تمام تخفیفم صفر شد آیا این بیمه کردن ایجوری درست است
بله؛ تخفیفات بیمه بدنه با اولین تصادف صفر میشود و مثل بیمه ثالث به صورت پلکانی کسر نمیشود.
سلام. ببخشید من خودروی خودمو بیمه بدنه اسیا کردم. تا حالا 3 بار خسارت دریافت کردم که دفعه دوم مقصر حادثه نبودم و خودروی که باعث حادثه شد به علت عدم پوشش کامل باعث شد من مابقی هزینه رو از بیمه بدنه خودم استفاده کنم. الان بیمه اسیا بهم گفته اصل بیمه بدنه خودرو رو بیار که ما بیمه بدنه ماشینتو باطل کن، با اینکه 3 ماه از مدت بیمه باقی مونده. میخوام بدونم واقعا با 3 بار استفاده بیمه بدنه باطل میشه؟
سلام دوست عزیز
هیچ محدودیتی برای استفاده از بیمه بدنه وجود ندارد.
باسلام ماشین دارای تخفیفات بالای ۵سال است بایک بار استفاده ازبیمه بدنه وضعیت تخفیفات
به شکل میشود؟
فرانشیزاز۱۰به۲۰درصدتغییرمیکندبعدازاستفاده ازبیمه برای برگشتن به ۱۰درصدبایدچه کارکرد؟
سلام دوست عزیز
باید مجددا سال های بدون خسارت داشته باشید.
سلام و عرض ادب
اگر خودرو به یک سکو بر خورد کند و خودرو خسارت ببیند اول اینکه کروکی لازم است؟ دوم اینکه بیمه شهرداری را مقصر گذاشتن یک سکو در جای متعارف مقصر نمی داند و از پرداخت خسارت خودداری نمی کند؟
حسن عزیز، اگر خسارت کمتر از 40 میلیون تومان باشد، نیزای به کروکی نیست.
بعید است که بابت قرار دادن سکو توسط شهرداری مبلغی به شما پرداخت نشود.
باسلام ماشین من طی یک شب دوبار خسارت دید یکبار خارج از شهر دنده عقب زدم به شاخه درخت شیشه عقب شکست بعد ازین چون حواسم به این حادثه بود با ماشین جلویی تصادف کردم که چون اون ماشین خسارت کمی داشت گذشت کرد و رفت ولی ماشین خودم هم کاپوت ضرب خورد هم جلو پنجره و یکی از چراغها شکست وبه چراغ دیگه از هم پاشید یعنی طلق جدا شد محفظه داخلی هم از جاش دراومد با کارشناس که صحبت کردم گفتن چون بیشتر از سه بار خسارت دیدین و دفعه اول کروکی داشتین البته سال گذشته بود واین دفعه کزوکی ندارید فقط از یکی از خسارتها میتونین استفاده کنین غیر این وارد لیست سیاه بیمه ایران میشوید در صورتیکه تو بیمه نامه همچین چیزی نوشته نشده محبت میفرمایید راهنمایی کنین
سلام. باید قوانین شرکت بیمه خود را در مورد همچین حوادثی بررسی کنید.