
معرفی انواع بیمه ماشین+ آشنایی و مقایسه انواع بیمه خودرو

بیمه شخص ثالث و بیمه بدنه، انواع بیمه ماشین در ایران هستند که هرکدام خسارتهای متفاوتی را پوشش میدهند. بیمه شخص ثالث اجباری است و خسارتهای واردشده به اشخاص ثالث را جبران میکند؛ اما بیمه بدنه اختیاری است و برای جبران خسارتهای خودروی شما کاربرد دارد. تفاوت این دو بیمه فقط در اجباری یا اختیاری بودن آنها نیست؛ پوششها، استثنائات و عوامل مؤثر بر قیمتشان نیز متفاوت است. در ادامه، انواع بیمه ماشین را مقایسه میکنیم تا بدانید هر بیمه چه خسارتهایی را پرداخت میکند، هزینه آن چگونه محاسبه میشود و آیا خرید بیمه بدنه در کنار بیمه شخص ثالث برای خودروی شما ضروری است یا خیر.
انواع بیمه ماشین شامل چیست؟
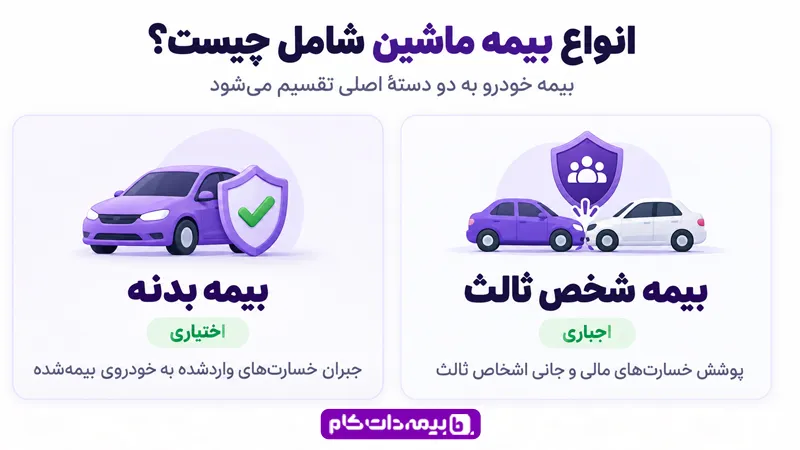
بیمه وسایل نقلیه به دو دسته اصلی بیمه شخص ثالث و بیمه بدنه تقسیم میشود. بیمه شخص ثالث اجباری است و خسارتهای مالی و جانی اشخاص ثالث را طبق شرایط بیمهنامه پوشش میدهد. در مقابل، بیمه بدنه اختیاری است و برای جبران خسارتهای واردشده به خودروی بیمهشده کاربرد دارد. هر یک از این بیمهها پوششها، شرایط و هزینههای متفاوتی دارند که در ادامه بررسی میکنیم.
۱- بیمه شخص ثالث از انواع بیمه ماشین
بیمه شخص ثالث یکی از انواع بیمه خودرو است که خرید آن اجباری است. در ادامه، پوششها، استثنائات، قیمت و سایر نکات مهم این بیمه را بررسی میکنیم.
پوششها
برای شناخت پوششهای انواع مختلف بیمه ماشین اشاره ای به پوششهای هر یک از این دو نوع بیمه ماشین می کنیم. با این امر، تفاوتهای پوششهای آنها به خوبی واضح و نمایان گردد. از جمله پوششهای بیمه شخص ثالث می توان به موارد زیر اشاره داشت:
- خسارات جانی وارد شده به اشخاص ثالث و همچنین سرنشینان خودروی مقصر و خود راننده مقصر (بیمه حوادث راننده)
- خسارات مالی وارد شده خودرو و اموال اشخاص ثالث
خسارات جانی شامل فوت، ازکارافتادگی، نقص عضو و شکستگی و همچنین همراه را هزینههای درمانی است.
استثنائات
خسارات زیر در بین پوششهای بیمه ثالث ماشین استثنا شدهاند؛ به بیان دیگر، شرکت بیمهگر غرامت خسارات زیر را پرداخت نمیکند:
- جبران خسارتهای ناشی از جنگ و شورش و هر نوع اعتصاب دیگر
- جبران خسارت به اتومبیل رانندگان فاقد گواهینامه
- پرداخت خسارتهای عمدی به خودرو توسط ذینفع بیمهگزار یا خود او
- جبران خسارتهای هنگام فرار کردن از دست پلیس برای خودروی مورد نظر
- جبران خسارت به اتومبیلهایی که سبب به وجود آوردن تصادف، مصرف مشروبات الکلی و مواد مخدر توسط راننده بوده است.
- پرداخت خسارتهایی که ممکن است بر اثر بکسل کردن وسیله نقلیه دیگری برای اتومبیل شما به وجود آمده باشد.
- جبران خسارت به اتومبیل به علت حمل بار بیش از ظرفیت خودرو
محاسبه حق بیمه ثالث
درصورتیکه تمایل به خرید بیمه شخص ثالث به عنوان یکی از بیمه های خودرو برای ماشین خود دارید؛ باید بدانید حق بیمههای پرداختی برای هر فردی ممکن است با افراد دیگر متفاوت باشد. این تفاوت در پرداخت حق بیمهها به عوامل و فاکتورهای مختلفی بستگی دارد. در زیر به برخی ازعوامل تاثیرگذار در هزینه بیمه شخص ثالث 1405 اشاره میشود:
نوع وسیله نقلیه
نوع وسیله نقلیه یکی از عوامل مؤثر بر قیمت بیمه شخص ثالث است. خودروها براساس تعداد سیلندر و نوع وسیله نقلیه در گروههای مختلف قرار میگیرند و هر گروه نرخ بیمه متفاوتی دارد. برای مثال، حق بیمه خودروهای بیش از چهار سیلندر معمولاً بیشتر از خودروهای چهار سیلندر است.
سال ساخت خودرو
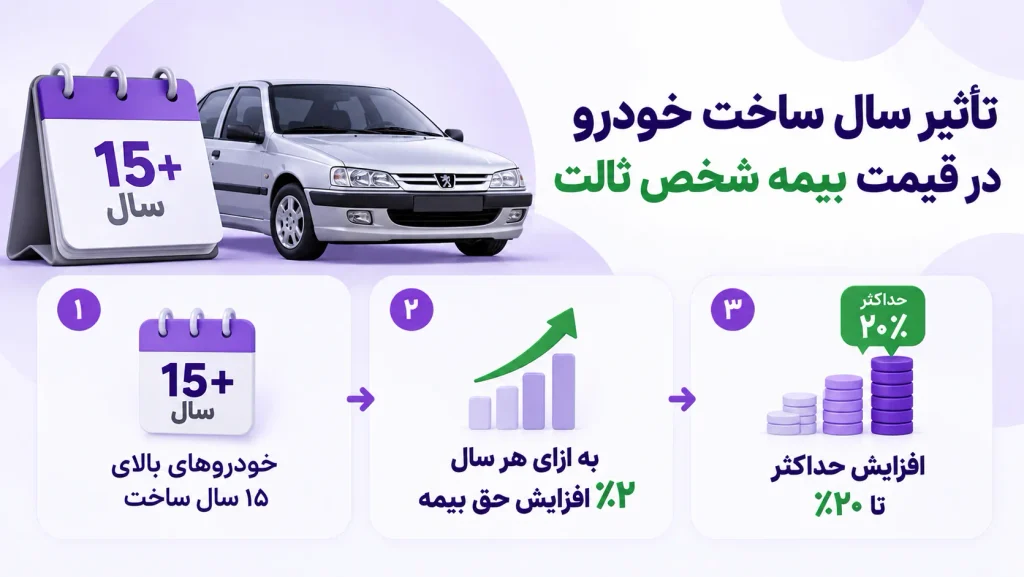
در انواع بیمه شخص ثالث، سال ساخت خودرو نیز بر قیمت بیمه تأثیر دارد. براساس تعرفه بیمه شخص ثالث، خودروهایی که بیش از ۱۵ سال از ساخت آنها گذشته باشد، بهازای هر سال عمر بیشتر، مشمول ۲ درصد افزایش حق بیمه میشوند. این افزایش حداکثر تا ۲۰ درصد اعمال میشود.
نوع کاربری خودرو
نوع کاربری خودرو از دیگر عوامل تعیینکننده قیمت بیمه شخص ثالث است. خودروهایی که استفاده بیشتری دارند یا بیشتر در معرض حوادث رانندگی هستند، معمولاً حق بیمه بالاتری دارند. برای مثال، حق بیمه تاکسیها بهدلیل کاربری عمومی و تردد بیشتر، از خودروهای شخصی بالاتر است.
جریمه دیرکرد بیمه
اگر مالک وسیله نقلیه به موقع اقدام به تمدید بیمهنامه خود نکند، مشمول جریمه دیرکرد بیمه شخص ثالث خواهد شد. میزان جریمه به صورت روزشمار محاسبه خواهد شد.
تعهد مالی
تعهد مالی به این معناست که در صورت تصادف با هر وسیله نقلیهای دیگر، میزان خسارت تا سقف تعهد مالی تعیین شده پرداخت خواهد شد. در سال 1405، حداقل و حداکثر تعهد 70 میلیون تومان و 1 میلیارد و 400 میلیون تومان است. تمامی شرکتها حداقل تعهد مالی را باید داشته باشند؛ اما در خصوص حداکثر هر شرکت میتواند استراتژی متفاوتی در نظر بگیرد.
در صورتی که خسارت وارد شده به زیان دیده بیشتر از تعهد مالی باشد، باقیمانده خسارت را باید از جیب خود بپردازد. همچنین افت قیمت را در صورت امکان، باید پرداخت کند. در صورت خودروهای نامتعارف قضیه متفاوت خواهد بود. پیشنهاد میکنیم که مقاله خسارت خودروی نامتعارف را مطالعه کنید.
تخفیف عدم خسارت بیمه شخص ثالث
اگر در طول اعتبار بیمه شخص ثالث از بیمهنامه خود خسارتی دریافت نکنید، هنگام تمدید مشمول تخفیف عدم خسارت میشوید. این تخفیف بهازای هر سال ۵ درصد افزایش مییابد و پس از ۱۴ سال به سقف ۷۰ درصد میرسد. بنابراین، هرچه سابقه عدم دریافت خسارت شما بیشتر باشد، هزینه بیمه شخص ثالث کاهش پیدا میکند. برای اطلاع از میزان تخفیف در هر سال، میتوانید جدول درصد تخفیف بیمه شخص ثالث را مشاهده کنید.
دیگر عوامل موثر بر محاسبه قیمت بیمه شخص ثالث شامل موارد زیر هستند:
- تخفیف شرکت بیمه
- مدت اعتبار بیمه (همه شرکتها چنین قابلیتی را ندارند.)
برای اطلاعات بیشتر مطالعه مقاله بیمه شخص ثالث چیست را به شما توصیه میکنیم.
۲- بیمه بدنه از انواع بیمه خودرو
بیمه بدنه یکی از انواع بیمه خودرو است که خسارتهای واردشده به خودروی بیمهشده را براساس پوششها و شرایط بیمهنامه جبران میکند. برخلاف بیمه شخص ثالث، خرید بیمه بدنه اجباری نیست؛ اما با توجه به هزینه بالای تعمیرات و قطعات خودرو، میتواند از تحمیل هزینههای سنگین به مالک جلوگیری کند.
برای خرید بیمه بدنه میتوانید قیمت، پوششها و شرایط شرکتهای مختلف را در بیمهداتکام مقایسه کنید و بیمهنامه متناسب با ارزش خودرو و نیاز خود را بخرید. مدت اعتبار بیمه بدنه نیز معمولاً یک سال است.
پوششهای بیمه بدنه
پوشش های بیمه بدنه به دو دسته اصلی و فرعی تقسیم میشوند. پوششهای اصلی در هر بیمهای وجود دارند؛ اما برای اضافه کردن بیمه فرعی، بیمه گزار باید مبلغ بیشتری پرداخت کند. پوششهای اصلی شامل موارد زیر هستند:
- سرقت کلی (بیمه سرقت خودرو)
- آتش سوزی، صاعقه و انفجار
- خسارات وارد به لاستیک و باتری و پوشش جبران حداکثر تا 50% قیمت نو
- خسارات وارد ناشی در هنگام بکسل کردن وسیله نقلیه آسیب دیده
- وارد شدن خسارات ناشی از حادثه
پوششهای اضافی شامل موارد زیر هستند:
- سرقت درجا
- شکست شیشه
- حوادث طبیعی
- پاشیده شدن مواد اسیدی
- غرامت استفاده نکردن از خودرو به دلیل بودن در تعمیرگاه
- پوشش کشیدن میخ
- حذف فرانشیز
- پوشش نوسان قیمت
عوامل موثر بر قیمت بیمه بدنه
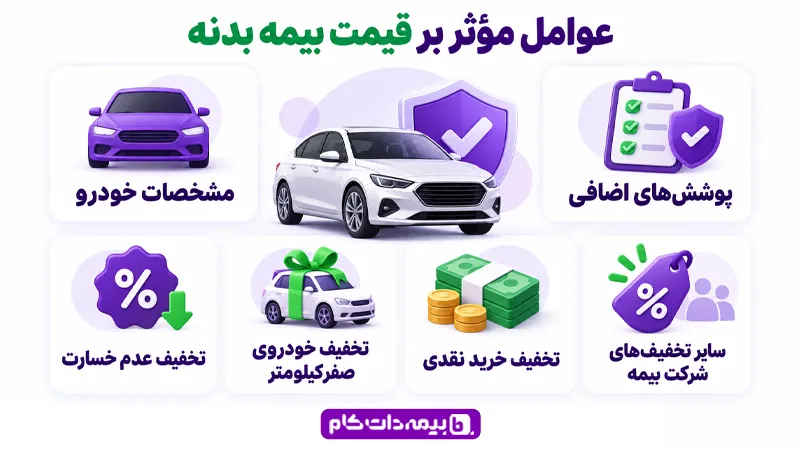
قیمت بیمه بدنه به ارزش روز خودرو، مشخصات آن، پوششهای انتخابی و تخفیفهای قابل اعمال بستگی دارد. برخلاف بیمه شخص ثالث، حق بیمه بدنه برای همه خودروها نرخ پایه یکسانی ندارد و ممکن است در شرکتهای مختلف متفاوت باشد.
مهمترین عوامل مؤثر بر قیمت بیمه بدنه عبارتاند از:
- مشخصات خودرو: نوع، مدل، کاربری، سال ساخت و ارزش روز خودرو
- پوششهای اضافی: تعداد و نوع پوششهای انتخابشده
- تخفیف عدم خسارت: سابقه بیمه بدنه بدون دریافت خسارت
- تخفیف خودروی صفرکیلومتر: تخفیف احتمالی برای خودروهای نو، مطابق شرایط شرکت بیمه (پیشنهاد میکنیم که مقاله راهنمای خرید خودروی صفر را مطالعه کنید.)
- تخفیف خرید نقدی: تخفیف احتمالی در صورت پرداخت یکجای حق بیمه
- سایر تخفیفهای شرکت بیمه: تخفیفهای مناسبتی، گروهی یا سایر طرحهای قابل اعمال
برای اطلاعات بیشتر مقاله بیمه بدنه چیست را مطالعه کنید.
چگونه انواع بیمه ماشین را اینترنتی بخریم؟
برای خرید انواع بیمه های ماشین، بهتر است ابتدا قیمت، پوششها و شرایط شرکتهای مختلف را مقایسه کنید. بیمه شخص ثالث برای تمام خودروها اجباری است؛ اما با خرید بیمه بدنه میتوانید خسارتهای واردشده به خودروی خود را نیز براساس پوششهای انتخابی جبران کنید.
در بیمهداتکام میتوانید بدون نیاز به مراجعه حضوری، قیمت بیمه شخص ثالث و بدنه را از شرکتهای مختلف استعلام بگیرید، پوششها و تخفیفها را مقایسه کنید و بیمهنامه مناسب خود را بهصورت آنلاین بخرید. با انتخاب بیمه متناسب با نیاز و ارزش خودرو، میتوانید هزینههای ناشی از حوادث رانندگی را کاهش دهید و از پوششهای بیمهنامه خود بهرهمند شوید.

انواع بیمه خودرو کداماند و اسم بیمه های ماشین چیست؟

لیست بیمه های خودرو شامل بیمه شخص ثالث (اجباری) و بیمه بدنه (اختیاری) هستند.
چرا باید بیمه اختیاری را تهیه کنیم؟
تفاوت انواع بیمه ماشین چیست؟
انواع بیمه شخص ثالث چیست؟


سلام وقت بخیر به ماشینی که بار زیادی زده باشد خسارت تعلق میگیرد؟ و چطور باید تخمین زد که بار زیادی زده شده یا خیر؟
سلام دوست عزیز، بار خارج از عرف تحت پوشش بیمه نخواهد بود.
سلام آیا حتما باید کارشناسی خودرو قبل از خرید انجام شود؟
سلام دوست عزیز، بهتر است که انجام شود.