سرقت با شکست حِرز چیست؟ پوشش بیمهها، شرایط و خسارتها

- سرقت با شکست حرز زمانی تحت پوشش قرار میگیرد که سارق با شکستن قفل، در، پنجره یا عبور از مانع و حفاظ به مال بیمهشده دسترسی پیدا کند.
- در بیمه منزل، فقط اموال اعلامشده و دارای سرمایه بیمهشده تحت پوشش هستند؛ پول نقد، طلا، سکه و اشیای گرانبها ممکن است به پوشش یا توافق جداگانه نیاز داشته باشند.
- در بیمه بدنه، سرقت کلی خودرو، خسارت ناشی از اقدام به سرقت و سرقت قطعات یا سرقت درجا پوششهای متفاوتی هستند و سرقت قطعات باید جداگانه در بیمهنامه درج شده باشد.
- شرایط پوشش به نوع بیمهنامه و شرکت بیمه بستگی دارد و ممکن است رعایت قفل مناسب، حفاظ، دزدگیر، بازدید اولیه، فهرست اموال و سقف تعهد مشخص الزامی باشد.
- سرقت بدون آثار شکست حرز، اموال خارج از فهرست، خسارت بیشتر از سقف تعهد و موارد نقض الزامات ایمنی ممکن است جبران نشوند؛ پس از حادثه نیز باید محل حفظ، موضوع به پلیس و بیمه اعلام و مدارک لازم ارائه شود.
هنگامی که مردم واژهٔ سرقت را میشنوند، معمولاً به این فکر میکنند که سارقی وارد خانهٔ شخصی شود و پول یا اموال گرانقیمت را بدزدد. بااینحال، سرقت گسترهٔ معنایی وسیعی دارد: از سرقتهای کوچک گرفته تا سرقتهای بزرگ. گاهی بحث برخی از انواع سرقتها، مانند «سرقت با شکست حرز»، به میان میآید که تأثیرات مخربی ایجاد میکند؛ یعنی اینکه دزد برای سرقت از خانه یا اتومبیل شما، از مانعی عبور کند؛ مثلاً از دیواری بپرد، قفل در یا پنجره را بشکند و… برای اینکه دربارهٔ سرقت با شکست حرز و چگونگی رویارویی با آن اطلاعات بیشتری کسب کنید، در ادامه با ما همراه باشید.
پوشش سرقت با شکست حرز یعنی چه؟
پوشش سرقت با شکست حرز یعنی اگر سارق با شکستن قفل، در، پنجره یا هر مانع محافظ وارد محل شود، خسارت سرقت طبق شرایط بیمهنامه جبران میشود. این پوشش فقط شامل سرقتهایی است که با آثار ورود اجباری همراه باشند.
سرقت با شکست حرز چه ارتباطی با بیمهٔ بدنه دارد؟
اگر هدف شما محافظت از خودرو در برابر سرقت است، باید بین سرقت کلی خودرو، خسارت ناشی از اقدام به سرقت و سرقت قطعات خودرو تفاوت قائل شوید.
در شرایط عمومی بیمهٔ بدنه، اگر کل خودرو دزدیده شود یا در جریان دزدی و شروع به دزدی به خودرو خسارت وارد شود، این خسارت در چارچوب پوشش سرقت بیمهٔ بدنه بررسی میشود. برای مثال اگر سارق هنگام تلاش برای دزدیدن خودرو قفل، در یا بخش دیگری از خودرو را تخریب کند، خسارت میتواند براساس شرایط بیمهنامه قابل بررسی باشد.
اما اگر خودرو در محل باقی بماند و فقط قطعاتی مانند باتری، رینگ، لاستیک، آینه یا تجهیزات آن سرقت شوند، موضوع سرقت درجا یا سرقت قطعات مطرح میشود. این پوشش معمولاً جزء پوششهای اضافی بیمهٔ بدنه است و باید هنگام خرید بیمهنامه انتخاب شود.
به همین دلیل، اگرچه ممکن است در گفتوگوی عمومی از عبارت «شکست حرز خودرو» استفاده شود، هنگام بررسی بیمهٔ بدنه بهتر است مشخص شود منظور سرقت کلی، خسارت هنگام اقدام به سرقت یا سرقت درجا است. اگر قصد خرید این بیمهنامه را دارید، حتماً قبل از خرید مقالهی نکات خرید بیمه بدنه را مطالعه کنید. همچنین میتوانید در صفحه بیمه بدنه چیست، اطلاعات تکمیلی این بیمهنامه را مطالعه کنید.
پوشش سرقت با شکست حرز برای منزل چگونه است؟
کاربرد مستقیمتر «سرقت با شکست حرز» را میتوان در بیمهٔ اموال و برخی بیمهنامههای آتشسوزی منزل مشاهده کرد. در این حالت، میتوان پوشش سرقت را به بیمهنامه اضافه کرد تا درصورت سرقت اموال بیمهشده تحت شرایط تعیینشده، خسارت جبران شود.
برای مثال، مواردی مانند اینها میتوانند براساس شرایط بیمهنامه در تعریف شکست حرز قرار بگیرند:
- شکستن در، پنجره، قفل یا سایر موانع ورود
- ورود از مسیر غیرعادی مانند دیوار
- بازکردن قفل با کلید تقلبی یا ابزار غیرمتعارف
- ورود به محل با تهدید یا اجبار
البته وجود پوشش سرقت به این معنا نیست که تمام وسایل داخل خانه بدون محدودیت بیمه هستند. اموال تحت پوشش، سرمایهٔ بیمهشده، سقف تعهد و استثنائات باید در بیمهنامه مشخص شده باشند. برای مثال در برخی بیمهنامههای مسکونی، ارائهٔ فهرست و ارزش تفکیکی اقلامی که قرار است در برابر سرقت بیمه شوند، الزامی است.
اگر قصد دارید اثاثیهٔ منزل را در برابر این خطر بیمه کنید، میتوانید شرایط بیمه سرقت منزل را نیز بررسی کنید. همچنین اگر صاحب مغازه هستید و نگران دزدی از محل کارتان هستید، مقاله بیمه سرقت مغازه را مطالعه کنید.
آیا سرقت موبایل هم میتواند با شکست حرز باشد؟
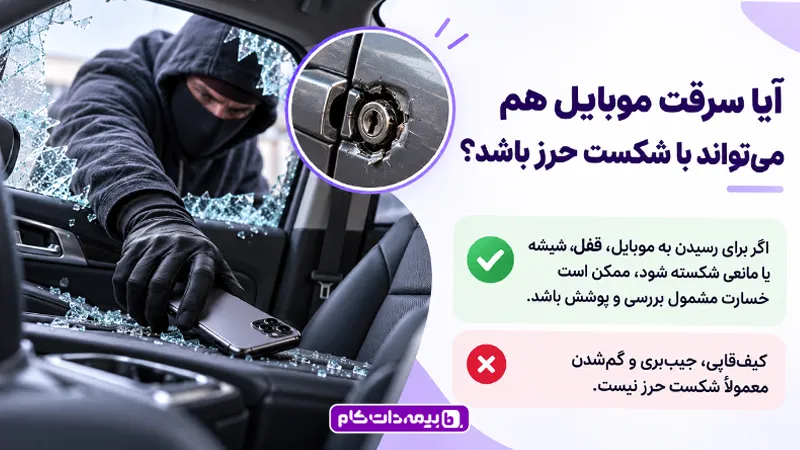
برای مثال ممکن است موبایل بیمهشده از داخل خودرویی که شیشهٔ آن شکسته شده یا از محلی که قفل آن تخریب شده است سرقت شود. در چنین شرایطی، بیمهگر با بررسی مدارک، نحوهٔ وقوع سرقت و آثار باقیمانده مشخص میکند که خسارت با شرایط بیمهنامه مطابقت دارد یا خیر.
در مقابل، مواردی مانند کیفقاپی، جیببری یا گمشدن موبایل معمولاً در تعریف «سرقت با شکست حرز» قرار نمیگیرند؛ البته نوع پوشش در طرحهای مختلف بیمه میتواند متفاوت باشد. به همین دلیل، پیش از خرید بیمه موبایل بهتر است دقیقاً بررسی کنید چه نوع سرقتهایی تحت پوشش قرار دارند و برای دریافت خسارت چه مدارکی لازم است.
درواقع، در شکست حرز مهم این است که سارق برای رسیدن به موبایل یا وسیلهٔ بیمهشده، مانع یا حفاظی را از بین برده یا از آن عبور کرده باشد.
چه زمانی سرقت، شکست حرز محسوب میشود؟
برای تشخیص سرقت با شکست حرز، مهمترین موضوع نحوهٔ دسترسی سارق به مال بیمهشده است. اگر ورود یا دسترسی با عبور از حفاظ، شکستن مانع یا یکی از روشهای تعیینشده در شرایط بیمهنامه انجام شده باشد، امکان بررسی خسارت تحت این پوشش وجود دارد.
برای مثال، شکستن قفل انباری و سرقت دوچرخه، شکستن پنجرهٔ منزل برای سرقت وسایل یا ورود با ابزار غیرمتعارف میتواند مشمول این تعریف باشد.
در مقابل، اگر مالی بدون وجود شرایط لازم در بیمهنامه مفقود شود یا امکان اثبات نحوهٔ وقوع سرقت وجود نداشته باشد، الزاماً خسارت تحت عنوان «سرقت با شکست حرز» پرداخت نمیشود.
شرایط استفاده از پوشش سرقت با شکست حرز چیست؟
شرایط این پوشش بین شرکتهای بیمه و انواع بیمهنامه متفاوت است؛ بنابراین نمیتوان یک نسخهٔ واحد برای تمام بیمهها در نظر گرفت.
بیمهگر ممکن است پیش از صدور بیمهنامه دربارهٔ وضعیت حفاظتی محل سؤال کند یا رعایت الزاماتی مانند قفل مناسب، حفاظ، دزدگیر یا سایر تجهیزات امنیتی را شرط ارائهٔ پوشش قرار دهد. در برخی موارد نیز بازدید اولیه انجام میشود.
به همین دلیل، هنگام خرید باید سه مورد را مشخص کنید:
- چه اموالی تحت پوشش قرار میگیرند؟
- سقف تعهد بیمهگر برای سرقت چقدر است؟
- چه الزامات امنیتی باید رعایت شود؟
رعایتنکردن شرایطی که صراحتاً در بیمهنامه درج شده است، بر پرداخت خسارت اثر میگذارد.
بیمه در سرقت با شکست حرز چه خسارتهایی را جبران میکند؟
میزان خسارت قابل پرداخت به موارد زیر بستگی دارد:
- نوع بیمهنامه
- اموال بیمهشده
- سقف تعهد بیمهگر
در بیمهٔ اموال، معمولاً فقط اقلامی قابل بررسی هستند که تحت پوشش بیمهنامه قرار گرفتهاند؛ بنابراین نمیتوان گفت هر مالی که هنگام سرقت در محل وجود داشته است بهطور خودکار مشمول خسارت میشود.
این موضوع دربارهٔ اشیای گرانبها اهمیت بیشتری دارد. پول نقد، سکه، طلا، اوراق بهادار، سنگهای قیمتی و اموال مشابه ممکن است خارج از پوشش عمومی باشند یا برای بیمهشدن به توافق و درج جداگانه در بیمهنامه نیاز داشته باشند.
در بیمه بدنه و بیمه سرقت خودرو نیز میزان خسارت براساس نوع سرقت متفاوت است. سرقت کلی خودرو با سرقت درجا و قطعات خودرو یک پوشش واحد نیست و برای سرقت قطعات باید وجود این پوشش در بیمهنامه بررسی شود.
چه خسارتهایی در پوشش سرقت با شکست حرز جبران نمیشوند؟
همه سرقتها مشمول پرداخت خسارت نیستند. شرایط و استثنائات هر بیمهنامه متفاوت است، اما موارد زیر ممکن است از تعهد بیمهگر خارج باشند:
- اموال خارج از فهرست بیمهشده: وسایلی که در بیمهنامه اعلام یا تحت پوشش قرار نگرفتهاند.
- خسارت بیشتر از سقف تعهد: بیمهگر حداکثر تا سقف تعیینشده در بیمهنامه خسارت پرداخت میکند.
- رعایتنکردن الزامات ایمنی: مانند استفادهنکردن از تجهیزات حفاظتی که بیمهگر در قرارداد الزامی کرده است.
- سرقت بدون شرایط شکست حرز: اگر نحوه وقوع سرقت با تعریف شکست حرز در بیمهنامه مطابقت نداشته باشد.
- اموال دارای شرایط خاص: پول نقد، طلا، سکه، اوراق بهادار و برخی اشیای گرانقیمت ممکن است به پوشش یا توافق جداگانه نیاز داشته باشند.
- موارد درجشده در استثنائات بیمهنامه: هر شرکت بیمه میتواند براساس شرایط قرارداد، موارد مشخصی را از پوشش خارج کند.
بنابراین پیش از خرید یا اعلام خسارت، باید نوع سرقت، اموال تحت پوشش، سقف تعهد و استثنائات بیمهنامه را بررسی کنید.
بعد از وقوع سرقت با شکست حرز چه کنیم؟
اگر سرقت رخ داده است، بهتر است ابتدا وضعیت محل را تا حد امکان حفظ کنید و موضوع را به پلیس یا مرجع انتظامی اطلاع دهید. سپس در سریعترین زمان ممکن وقوع خسارت را به شرکت بیمه اعلام کنید.
مدارک موردنیاز براساس نوع بیمهنامه متفاوت است، اما معمولاً موارد زیر برای تشکیل پرونده مورد نیاز است:
- گزارش مراجع انتظامی
- مدارک بیمهنامه
- فهرست اموال سرقتشده
- اسناد مرتبط با خسارت
از تعمیر، جابهجایی یا ازبینبردن آثار سرقت قبل از هماهنگی با بیمهگر خودداری کنید؛ زیرا در بعضی پروندهها کارشناس بیمه باید محل یا آثار خسارت را بررسی کند.
سرقت با شکست حرز؛ قبل از خرید بیمهنامه چه چیزی را بررسی کنیم؟
صرف داشتن بیمه بهمعنای پوشش همهٔ انواع سرقت نیست. بسته به چیزی که میخواهید بیمه کنید، نوع پوشش و شرایط جبران خسارت متفاوت است. برای مثال، در بیمهٔ سرقت منزل باید اموال تحت پوشش و شرایط شکست حرز را بررسی کنید؛ در خرید بیمه بدنه نیز سرقت کلی خودرو با سرقت قطعات یا همان سرقت درجا تفاوت دارد. در بیمهٔ موبایل هم نوع سرقتهای تحت پوشش به شرایط همان بیمهنامه بستگی دارد.
پیش از خرید، مواردی مانند سقف تعهد، فرانشیز، استثنائات، اموال تحت پوشش و الزامات امنیتی را بررسی کنید تا بدانید درصورت وقوع سرقت، بیمه چه خسارتی را جبران میکند.
اگر برای انتخاب بیمه یا بررسی پوششهای مرتبط با سرقت به راهنمایی نیاز دارید، میتوانید با کارشناسان بیمهداتکام به شماره ۰۲۱۴۳۷۲ تماس بگیرید و پیش از خرید مشاوره دریافت کنید.

سرقت با شکست حرز یعنی چه؟

سرقت با شکست حرز یعنی سارق برای دسترسی به مال، از مانع یا حفاظی عبور کند؛ برای مثال قفل در یا پنجره را بشکند، با ابزار غیرمتعارف قفل را باز کند یا از دیوار وارد شود.
چه سرقتهایی شکست حرز محسوب میشوند؟
آیا سرقت بدون شکست قفل تحت پوشش بیمه است؟
آیا سرقت بدون شکست قفل تحت پوشش بیمه است؟
آیا سرقت قطعات خودرو تحت پوشش بیمه بدنه است؟
آیا سرقت موبایل با شکست حرز تحت پوشش بیمه است؟
آیا کیفقاپی و جیببری شکست حرز محسوب میشود؟
آیا طلا، پول نقد و اشیای گرانقیمت تحت پوشش سرقت هستند؟